
作成日:2026年1月26日|更新日:2026年9月3日
POLICY & REGULATION
長期脱炭素電源オークション(LTDA)は、発電量(kWh)ではなく設備容量(kW)に対して20年間の容量収入を保証する制度です。FIT・FIPにはなかった「固定費回収の確度」をファイナンス構造に組み込むことで、大型脱炭素電源への投資を促します。2026年5月に公表された第3回(応札年度2025年度)の結果では、洋上風力の落札はゼロでした。再エネ海域利用法に基づく洋上風力(FIP案件)は、固定費の二重回収を避ける観点から原則としてLTDAに参加できません。ただし過去のラウンド2・3で選ばれた「ゼロプレミアム案件」に限って参加を認めることが、2026年8月31日に確定しました。対象は6案件、しかも今回限りの措置です。
→
Execution Reality
→
Bankability Test
FIT・FIPは発電量(kWh)に応じた収入制度だった。LTDAは設備容量(kW)に対して年間の容量収入を20年保証するため、市場価格変動に左右されない固定キャッシュフローが生まれる。これにより、プロジェクトファイナンスのDSCR計算でP90シナリオの下振れリスクが吸収されやすくなる。
2026年5月公表の第3回結果でも洋上風力の落札はゼロだった。再エネ海域利用法のFIP案件は固定費の二重回収を避けるため原則参加できないが、供給価格を0円/kWhに変更したラウンド2・3の「ゼロプレミアム案件」に限り、第4回入札以降への参加が2026年8月31日に確定した。対象は調整係数を考慮した期待容量ベースで6案件・合計70万kW程度で、次回以降の公募では参加を想定しないと明記されている。
DeepWindのコストモデルによる村上・胎内試算では、設置1kWあたり10万円/年の容量収入を前提とすると約13年で損益分岐点に到達する。ただしこれを応札価格に直すと東北エリアで約37万円/kW/年にあたり、同エリアの上限価格408,857円の約91%を占める。上限近くで落札できた場合の姿である点に注意が必要になる。
1. LTDAの核心:kWhではなくkWに対して報酬を支払う制度
長期脱炭素電源オークション(LTDA:Long-Term Decarbonization Power Supply Auction)は、脱炭素電源への大型投資を促すために政府が導入した制度です。数百億〜数千億円規模の初期投資が必要な脱炭素電源に対し、電力市場の価格変動に左右されない安定した収入構造を提供します。
制度の最大の特徴は、発電量(kWh)ではなく設備容量(kW)に対して報酬が支払われる点にあります。落札により決まる「容量収入(円/kW/年)」が20年間にわたって支払われ、設備の建設費(CAPEX)と固定的な運転維持費(固定OPEX)を回収できるよう設計されています。
経産省の資料では、この制度を「固定費水準の容量収入を確実に得られる仕組み」と説明しています。従来のFIT・FIPでは確保が難しかった「銀行性の高さ」、つまり融資機関が投資回収の確度を見通しやすい収入構造が、LTDAの本質的な価値です。
2. FIT・FIPとの報酬構造の違い
FIT・FIPはいずれも発電量(kWh)に応じて収入を得る制度です。これに対し、LTDAは設備容量(kW)に対して固定収入を得る制度であり、収益の根拠が根本的に異なります。
| 制度 | 収入の基準 | 市場リスク | 制度目的 |
|---|---|---|---|
| FIT | kWh(固定買取価格) | なし | 再エネ導入の初期拡大 |
| FIP | kWh + プレミアム | 一部あり(市場統合) | 再エネの市場統合 |
| LTDA | kW(設備容量) | あり(ただしLTDAの仕組みが上振れ・下振れを緩和) | 脱炭素電源投資の長期安定化 |
FITは発電量に対して固定価格を保証するため、市場リスクはゼロです。FIPは市場価格にプレミアムを上乗せする仕組みで、一定の市場連動性があります。LTDAは市場収入の存在を前提としつつも、容量収入という形で固定費部分を切り離してカバーする設計です。
また、FITは洋上風力の初期ラウンド(ラウンド1)で使われましたが、現在の公募制度ではFIPが標準です。LTDAは本来、FIPと併用して固定費回収のレイヤーを重ねる制度ですが、再エネ海域利用法に基づく洋上風力のFIP案件については、この併用が原則として認められていません(詳細は第4章)。
👉 日本の洋上風力制度は何が変わったのか(公募制度と事業環境整備)
3. 市場収入の約90%還付:アップサイドを抑える代わりに固定費を保証する
LTDAのもう一つの重要な設計原則は、市場で得られる収入の約90%を国に還付する仕組みです。
還付対象となる収入は以下の通りです。
- 卸電力市場(JEPX)の収入
- ΔkW取引収入
- 非化石価値取引による収入
- PPAによる売電額のうち市場価格相当分
事業者の手元に残るのは市場収入の約1割に過ぎません。その代わり、容量収入という形で固定費回収が20年間確実に保証されます。これがLTDAの根本思想で、アップサイドを抑制することで、ダウンサイドリスクを排除する制度設計です。
LTDAはコーポレートPPAと部分的に矛盾します。PPAで市場価格を上回る価格を設定しても、その差額の約90%は還付対象となるため、発電事業者の追加利益にはなりません。制度の趣旨上、LTDAに参加した電源は高収益のPPA戦略を取りにくい構造になっています。
4. 第3回の結果と洋上風力への適用:落札ゼロと「ゼロプレミアム案件」の例外
電力広域的運営推進機関(OCCTO)は2026年5月13日、応札年度2025年度(第3回)の約定結果を公表しました。脱炭素電源の約定総容量は426.1万kW(募集量500万kW)で、LNG専焼火力を含めた全国の落札容量は729.9万kW(応札1,085.6万kWの67%)でした。
| 電源種(脱炭素電源) | 約定容量 |
|---|---|
| リチウムイオン蓄電池・揚水(新設を除く) | 81.9万kW |
| リチウムイオン以外の蓄電池・揚水(新設)・LDES | 88.6万kW |
| 脱炭素火力(水素・アンモニア・バイオマスの専焼) | 51.7万kW |
| 既設原子力の安全対策投資 | 55.8万kW |
| その他脱炭素電源(原子力の新設・リプレース等) | 148.2万kW |
| 脱炭素電源 合計 | 426.1万kW(募集500万kW) |
LDESは長時間エネルギー貯蔵(Long Duration Energy Storage)、脱炭素火力は水素・アンモニア・バイオマスの専焼を指します。発電方式別の内訳では、洋上風力を含む「その他・一般水力・太陽光・風力等」の落札容量はゼロでした。第3回で洋上風力の落札はなく、引き続きFIT・FIPの経路で事業を進める構図が確認されています(出典:OCCTO「第73回 容量市場の在り方等に関する検討会 資料3」2026年5月13日公表)。
これは制度の設計に沿った結果です。再エネ海域利用法に基づく公募案件を含むFIT・FIP案件は、固定費の二重回収を避ける観点から、原則としてLTDAには参加できません。つまり第3回の落札ゼロは、上限価格が低かったからではなく、そもそも参加できなかったからです。
「ゼロプレミアム案件」に限って参加を認める:2026年8月31日に確定
この扱いは、2026年8月31日の資源エネルギー庁の資料で確定しました。第39回洋上風力促進ワーキンググループ(2025年11月19日)と制度検討作業部会(2025年12月12日)での議論を経て、過去のラウンド2・3で選ばれた公募案件のうち「ゼロプレミアム案件」に限って、第4回入札以降への参加を認めることとしたと明記されています。
ゼロプレミアム案件とは、プレミアムが生じる可能性を完全に無くすために、公募占用計画の供給価格を0円/kWhに変更した案件を指します。参加の条件は、バランシングコスト(需給の調整にかかる費用)に相当するFIP交付金を放棄することです。この条件を満たせば、FIP交付金による固定費の二重回収は生じない、と整理されています。
規模も示されています。参加してくる可能性があるのは6案件で、調整係数を考慮した期待容量ベースで合計70万kW程度です。一方、第4回入札で洋上風力に設けられた募集上限は50万kWでした。資源エネルギー庁は、洋上風力の上限価格が全電源共通の閾値20万円/kW/年より高い水準にあることを挙げ、需要家負担にも配慮してこの上限を置いたと説明しています。
ここで見落とせないのは、ラウンド2・3の落札案件の供給価格が、もともと3円/kWh程度と低い水準にある点です(長崎県西海市江島沖のみ22.18円/kWh)。供給価格を0円/kWhに変更しても放棄する金額は大きくないため、20年の容量収入というオフテイク(電力の引き取り)の選択肢を得る意味は、相対的に大きくなります。
この措置は今回限りです。資源エネルギー庁は、黎明期にある第2・第3ラウンド事業のみに適用し、次回以降の公募では長期脱炭素電源オークションへの参加を想定しない、と明記しています。したがってLTDAは洋上風力の恒久的な支援策ではなく、すでに事業リスクを負ったラウンド2・3案件を完遂させるための、限定的な補完策と理解するのが適切です。ラウンド4以降を検討する事業者にとって、この経路は選択肢に入りません。
第4回に含まれる関連の変更点
第4回では、洋上風力に関わる次の見直しも決まりました。一つは制度適用期間の上限設定で、現行の「20年以上」から「20年以上40年以下」に改められます(資本コストの割合が過剰になることを防ぐ趣旨)。上限価格の諸元を引き上げる一般水力・揚水(新設)・LDES・原子力とLNG専焼火力は、この上限が30年に短縮されますが、洋上風力は短縮の対象ではありません。
もう一つは風力への廃棄等費用の積立て要求です。これはFIT・FIP制度の整理を適用するもので、海洋再エネ整備法に基づく公募案件(促進区域の洋上風力)は対象外とされています。したがって、促進区域で選ばれた洋上風力案件に、この積立て要求は及びません。
5. 上限価格は「数えられるkW」あたりの表示です
LTDAでは電源ごとに「上限価格」が設定されています。第3回入札時点で示された洋上風力の上限価格は、次の水準でした。
- 180,655〜200,000円/kW/年(第3回入札時点の設定)
この数字は、そのままでは受け取る金額として読めません。風力は電力需要のピーク時に確実に出力できるとは限らないため、容量市場では申し込んだ容量のうち一定の割合だけを供給力として数えます。その割合が調整係数で、風力はエリアごとに15.5〜34.3%です(第3回時点)。上限価格はこの係数で割って表示されており、落札した事業者が受け取る容量収入は落札価格×応札容量×調整係数で計算されます。
つまり上限価格は「数えられる1kWあたり」の表示値であって、設置した1kWあたりに受け取る額ではありません。設置1kWあたりに直すと、第3回の上限は次の水準にとどまります。
- 九州(係数15.5%): 約31,000円/kW/年
- 東北(係数28.0%): 約56,000円/kW/年
- 四国(係数34.3%): 約62,000円/kW/年
DeepWindの分析では、洋上風力事業者がゼロプレミアム化してLTDAに参加する場合に固定費回収へ必要となる容量収入は、設置1kWあたり10〜12万円/kW/年程度と推計されます。第3回の上限は、この必要水準の3割から6割にとどまっていた計算になります。
もう一つ、第3回の「200,000円」は洋上風力向けに算定された数字ではありません。全電源共通の閾値が20万円/kW/年に置かれていたため、9エリアのうち8エリアで計算値が頭打ちになっていました。四国だけが180,655円という半端な数字なのは、係数が高く計算値が閾値を下回っていたからです。
上限価格を読むときは、単位を確かめる必要があります。公表される数字は調整係数で割った「数えられる1kWあたり」で、設置1kWあたりに直すと3分の1から6分の1になります。エリア間で数字が大きく違って見えるのも、事業性の差ではなく係数の差によるところが大きいと考えられます。九州は係数が最も低いため、表示上の上限が最も高くなります。
第4回(2026年度)の上限価格と、その中身
第4回の条件は、2026年8月31日の資源エネルギー庁の資料で確定しました。洋上風力の上限価格は、北海道から九州までの9エリアごとに345,220〜701,172円/kW/年です。
この幅も、割り戻して表示した結果です。設置1kWあたりに直すと9エリアすべてが約11.0万円/kW/年に揃います(DeepWind計算)。算定式が「11.0万円/kW/年 ÷ 調整係数」だからです。
その11.0万円は、次のように組み立てられています。
- 31.9円/kWh × 8,760時間 × 設備利用率39.3% = 約11.0万円/kW/年
第3回との違いは、掛ける単価をどこから取るかにあります。第3回は洋上風力の公募(第3ラウンド)の上限価格18円/kWhを使っていました。第4回は、発電コスト検証が示す洋上風力の発電コスト30.9円/kWh(2023年)から予算関連政策経費1.3円/kWhを差し引き、建設工事費デフレーターで2025年まで物価補正した31.9円/kWhを使っています。入札で認めている額を基準にしていたものを、実際にかかるとされるコストに持ち替えたことになります。資源エネルギー庁は理由も書いており、直近の公募の上限は今も18円/kWhのままだが、それをベースに設定すると応札が見込まれない懸念があるとしています。
さらに第4回では、洋上風力が20万円/kW/年の閾値の対象外になりました。第3回で頭打ちになっていた分がそのまま出るため、表示上の数字は大きく動きます。
実際の受取水準で見ると、増加の幅はエリアによって違います(DeepWind計算)。
| エリア | 第3回(設置1kWあたり) | 第4回(設置1kWあたり) | 倍率 |
|---|---|---|---|
| 九州 | 約3.1万円 | 約11.0万円 | 約3.5倍 |
| 東北 | 約5.6万円 | 約11.0万円 | 約2.0倍 |
| 四国 | 約6.2万円 | 約11.0万円 | 約1.8倍 |
第4回の上限は、DeepWindが推計する必要水準(10〜12万円/kW/年)にようやく重なる水準です。ここから、第3回について2つのことが言えます。第3回で洋上風力の落札がゼロだったのは、そもそも参加できなかったからで、落札ゼロという結果自体は上限が適切だったかどうかを何も語りません。ただし上限の水準そのものは、必要水準を下回っていました。仮に参加できたとしても、この水準では応札が見込みにくかったと考えられます。資源エネルギー庁が「応札が見込まれない懸念」を理由に基準を変えたことも、この読み方と整合します。
ただし上限は「入札できる最大値」であって、支払われる金額ではありません。実際の落札価格は競争で決まるため、上限いっぱいで入札する戦略は成り立ちにくいのが通常です。第4回で洋上風力の応札が出るかどうかは、上限の高さだけでなく、資材費と工事費の上振れをどこまで織り込めるかにも左右されます。
6. 設備利用率要求の正式化とリスク
資料では、次の要件が明記されています。
「電源種別に応じた年間設備利用率を達成すること」
洋上風力については「具体的な水準は今後検討」とされていますが、要件化されること自体は確定しています。
洋上風力の設備利用率は風況に大きく左右されます。容量収入の受給条件として設備利用率が義務化されると、悪天候の年や工事の遅延が続いた場合に容量収入を失うリスクが生まれます。これはファイナンス計画においてP90シナリオでの感度分析が必要な項目です。
7. 採算性の現実:村上・胎内(690MW)ケーススタディ
LTDAの実際の採算性を具体的に示すため、ラウンド2の代表的プロジェクトである新潟県村上市・胎内市沖洋上風力発電所(三井物産・大阪ガス等)を題材にした試算を示します。この案件は供給価格3円/kWhで選定されており、ゼロプレミアム化してLTDAに参加する道が現実に検討されうる対象の一つです。
① 最新コストモデルによる試算(2026年5月時点)
2026年1月、三井物産・大阪ガスらは当初計画していた18MW風車(GEベルノバ)が製造中止となったため、15MW風車46基に変更する方針を発表しました。DeepWindの最新コストモデル(2026年5月時点)に基づく試算は以下の通りです。
- CAPEX:約6,400億円(推定)
- OPEX:約190億円/年(推定)
- 容量:690MW
- 運転期間:30年(想定)
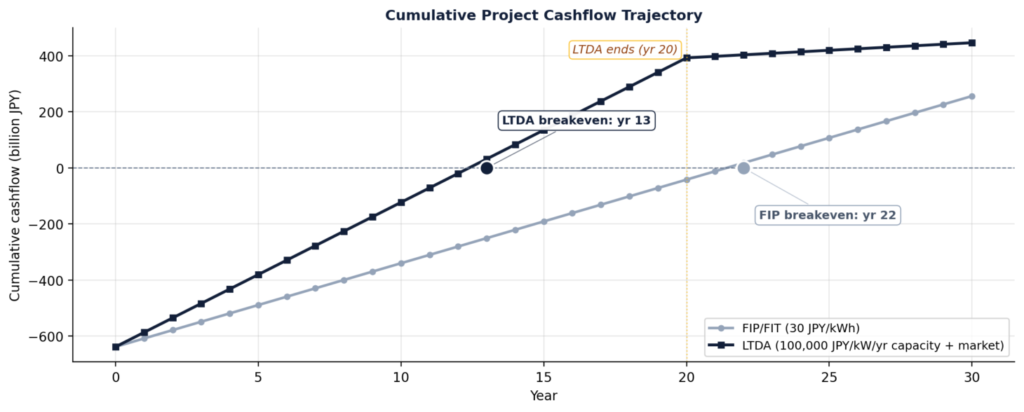
② 容量収入10万円/kW/年(設置1kWあたり)のシナリオ
- 容量収入:設置1kWあたり100,000円/年(想定)
- 年間の容量収入:約690億円/年(690,000kW × 100,000円)
- 市場収入:約90%還付 → 手残りは約10%(試算に算入せず)
この前提で試算すると、約13年で損益分岐点に到達します。容量収入が20年にわたって支払われる場合、固定費の回収は完了する計算です。
ただし、この前提の強さを確かめておく必要があります。ここで置いた10万円は設置1kWあたりの受取額なので、応札価格に直すと調整係数で割り戻すことになります。村上・胎内は新潟県で東北エリアにあたり、第4回の調整係数は26.9%です。
- 100,000円 ÷ 0.269 = 約37万円/kW/年(相当する応札価格)
- 東北エリアの第4回上限価格:408,857円/kW/年
- 上限に対する位置:約91%
つまりこの試算は、上限のすぐ手前で落札できた場合の姿です。落札価格は競争で決まり、通常は上限より下に収束します。13年という数字は、あくまでこの前提のもとでの上限側の姿だと理解してください。
LTDAの容量収入は、DSCR計算上、発電量リスクを切り離した固定キャッシュフローとして扱われます。ラウンド2・3案件がこの収入を得るには、供給価格を0円/kWhに変更し、バランシングコスト相当のFIP交付金を放棄するゼロプレミアム化が条件です。もともとの供給価格が3円/kWh程度と低いため、放棄する金額は小さく、その代わりに20年の固定収入でP90シナリオの下振れを吸収できます。DeepWindの分析では、設置1kWあたり10〜12万円/年前後の容量収入が固定費(CAPEX+固定OPEX)の回収を支え、DSCR 1.35倍超という融資閾値を超えやすくする効果があるとみられます。金額を上限価格と比べるときは、単位を揃えてから比べてください。
👉 BP撤退報道の遊佐450MW:オークションに勝つことと、融資が付くことは違う
8. 発電事業者・オフテイカーへの影響
発電事業者にとってのメリットとデメリット
| 観点 | メリット | デメリット |
|---|---|---|
| 収入安定性 | 容量収入により固定費回収の確度が高まる | 市場アップサイドの約90%が還付される |
| ファイナンス | 銀行性が高まり融資条件が改善しやすい | 設備利用率要件未達時のペナルティリスク |
| PPA活用 | 容量収入で固定費を回収済みのため破綻リスクが低い | 高収益PPAを追求しにくい(差額が還付対象) |
オフテイカー(需要家)にとってのメリットとデメリット
オフテイカーの観点では、LTDAに参加した発電事業者は固定費を容量収入で賄っているため、コーポレートPPAの相手方としての破綻リスクが低いという利点があります。長期安定電源として位置づけやすく、PPAの契約条件の安定性にもつながります。
一方で、発電事業者側の利益余地が小さいため、PPA条件が硬直的になる可能性や、長期的な設備性能改善のインセンティブが弱まる懸念もあります。
9. コーポレートPPAとの構造的緊張
第3章で触れたとおり、PPAで設定した価格が市場参照価格を上回る部分は「他市場収益」とみなされ、その約90%が還付対象になります。高値のPPAを締結しても、発電事業者の手元収益はほとんど増えません。
これはLTDAの設計思想が「固定費回収の確度を高めること」に特化しているためです。高収益化を追求する制度ではなく、事業継続に必要な最低限の収入保証を目的としています。オフテイカー側からみれば、容量収入で固定費を回収済みの事業者は財務的安定性が高く、PPA相手方として信頼できる電源です。LTDAは、高収益PPAではなく、長期安定PPA相手方の形成を後押しする制度と理解するのが適切です。
👉 電力広域的運営推進機関(OCCTO)2050年の系統整備計画レビュー
LTDAは補助金ではなく、ファイナンス構造上の安定化装置である。
政府の意図は洋上風力を直接支援することではなく、収入ストリームのリスクプロファイルを変えることで、融資機関が投資を判断できる状態をつくることにある。容量収入が20年間契約的に確定するということは、マーチャント型プロジェクトが抱えるP50とP90の収入乖離リスクを一部取り除くことを意味する。実質ゼロプレミアムのFIPで落札したラウンド2・3案件にとって、LTDAの容量収入はDSCR 1.35倍という融資閾値を超えるための現実的な手段になり得る。
ただし今回の措置は、6案件・今回限りである。次回以降の公募では参加を想定しないと明記された以上、これは制度の恒久的な転換ではなく、黎明期の案件を完遂させるための限定的な補完策として設計されている。上限価格の基準が「入札で認めている額」から「実際にかかるとされるコスト」へ移った点は、洋上風力公募側の価格設定にも波及しうる論点だが、LTDAという経路そのものはラウンド4以降には開かれていない。市場だけで洋上風力のバンカビリティが成立するかどうかが問われる局面は、この措置の外側にある。
Related DeepWind Articles
- 日本の洋上風力政策・制度フレームワーク(公募制度・促進区域・法的根拠)
- BP撤退報道の遊佐450MW:オークションに勝つことと、融資が付くことは違う
- 日本の洋上風力制度は何が変わったのか(公募制度と事業環境整備)
- コーポレートPPAとは?日本市場での電力調達の仕組み
DeepWind Weeklyは、日本の洋上風力市場を毎週お届けします。発表された内容そのものより、その先で何が起きるかを追います。工事は実際に動くか、コストは合うか、事業として成り立つか、部材と人手は足りるか、制度は何を変えるか。この5点から読み解きます。
日本の浮体式洋上風力は、なぜまだバンカブルでないのか?
同期する供給網ボトルネックをノード別に定量化し、全感度分析とバンカビリティ・ラダーで「何が満たされれば拡大に進めるか」を整理。全数値を自分の前提で再現できる Simulator Professional (β) アクセス同梱。
分析を見る →