DeepWind · Japan Offshore Wind Intelligence
DeepWind Viability Simulator
日本の洋上風力プロジェクトのためのプロジェクトファイナンス・モデルです。LCOE・IRR・元利金返済カバー率(DSCR)を、ご自身のファイナンス条件・コスト前提・収益シナリオのもとで計算できます。
シミュレーターを開く →なぜこの4つを見るのか
洋上風力の案件は、技術的に建てられるから建つわけではありません。誰かがその案件にお金を貸すから建ちます。日本の洋上風力で計画が止まるとき、理由の多くは技術ではなく、資金調達の条件が合わないことにあります。
お金を貸す側と、お金を出す側では、見ているところが違います。金融機関が見るのは、もうかるかどうかではなく、返済が滞らないかどうかです。そこで、返済がいちばん苦しい年に、返済の原資が返済額の何倍あるかを見ます。これが最小DSCRです。ここが一定の水準を下回ると、条件の見直しになるか、融資そのものが見送られます。
出資する側が見るのは、自分の出したお金がどれだけ増えるかです。これが自己資本IRRです。返済に問題がなくても、出資者の取り分が薄ければ、そもそも案件は組み立てられません。
残る2つは、その土台を測る指標です。LCOEは1kWhを生むのに平均していくらかかるかを示し、売電の価格や入札の価格がその水準で成り立つかを判断する足場になります。プロジェクトIRRは借入の効果を除いた収益率で、資金調達の条件が異なる案件どうしを同じものさしで比べるために使います。
このシミュレーターは、この4つを同時に動かします。建設費を1割下げると、DSCRはどこまで戻るのか。収益モデルをLTDAに変えると、判定は変わるのか。前提を1つ変えたときに4つがどう動くかが、その場で見えます。
計算される指標
均等化発電原価。実質値(2026年の価格に固定、円/kWh)
総投資額に対する収益率。借入の効果を含まない
プロジェクトファイナンスを組んだ場合の、出資者から見た収益率
返済がいちばん苦しい年の元利金返済カバー率。バンカビリティ分類に自動で対応づけ
すべての指標は実質値(2026年の価格に固定)で計算しています。入力するWACCと借入金利も、実質の値として扱われます。なお、METIのFIP・FITの価格は名目で固定される契約なので、期間中に実質的な価値は目減りします。
バンカビリティ分類
最小DSCRの結果を、プロジェクトファイナンスで一般的な融資基準に照らして3つに分けます。いちばん上の区分だけは、出資者から見た収益率の条件も同時に満たす必要があります。返済余力が足りているだけでは届きません。
Bankable
DSCR 1.35× 超 かつ 自己資本IRR 9% 超
Borderline
DSCR 1.20 〜 1.35×
Difficult
DSCR 1.20× 未満
実際に動かすと
525MW級の促進区域を想定したケースについて、収益モデルをFIPから長期脱炭素電源オークション(LTDA)に切り替えた場合です。LTDAは、1kWhあたりいくらではなく、設備1kWあたり年間いくらという形で固定額を受け取る仕組みです。
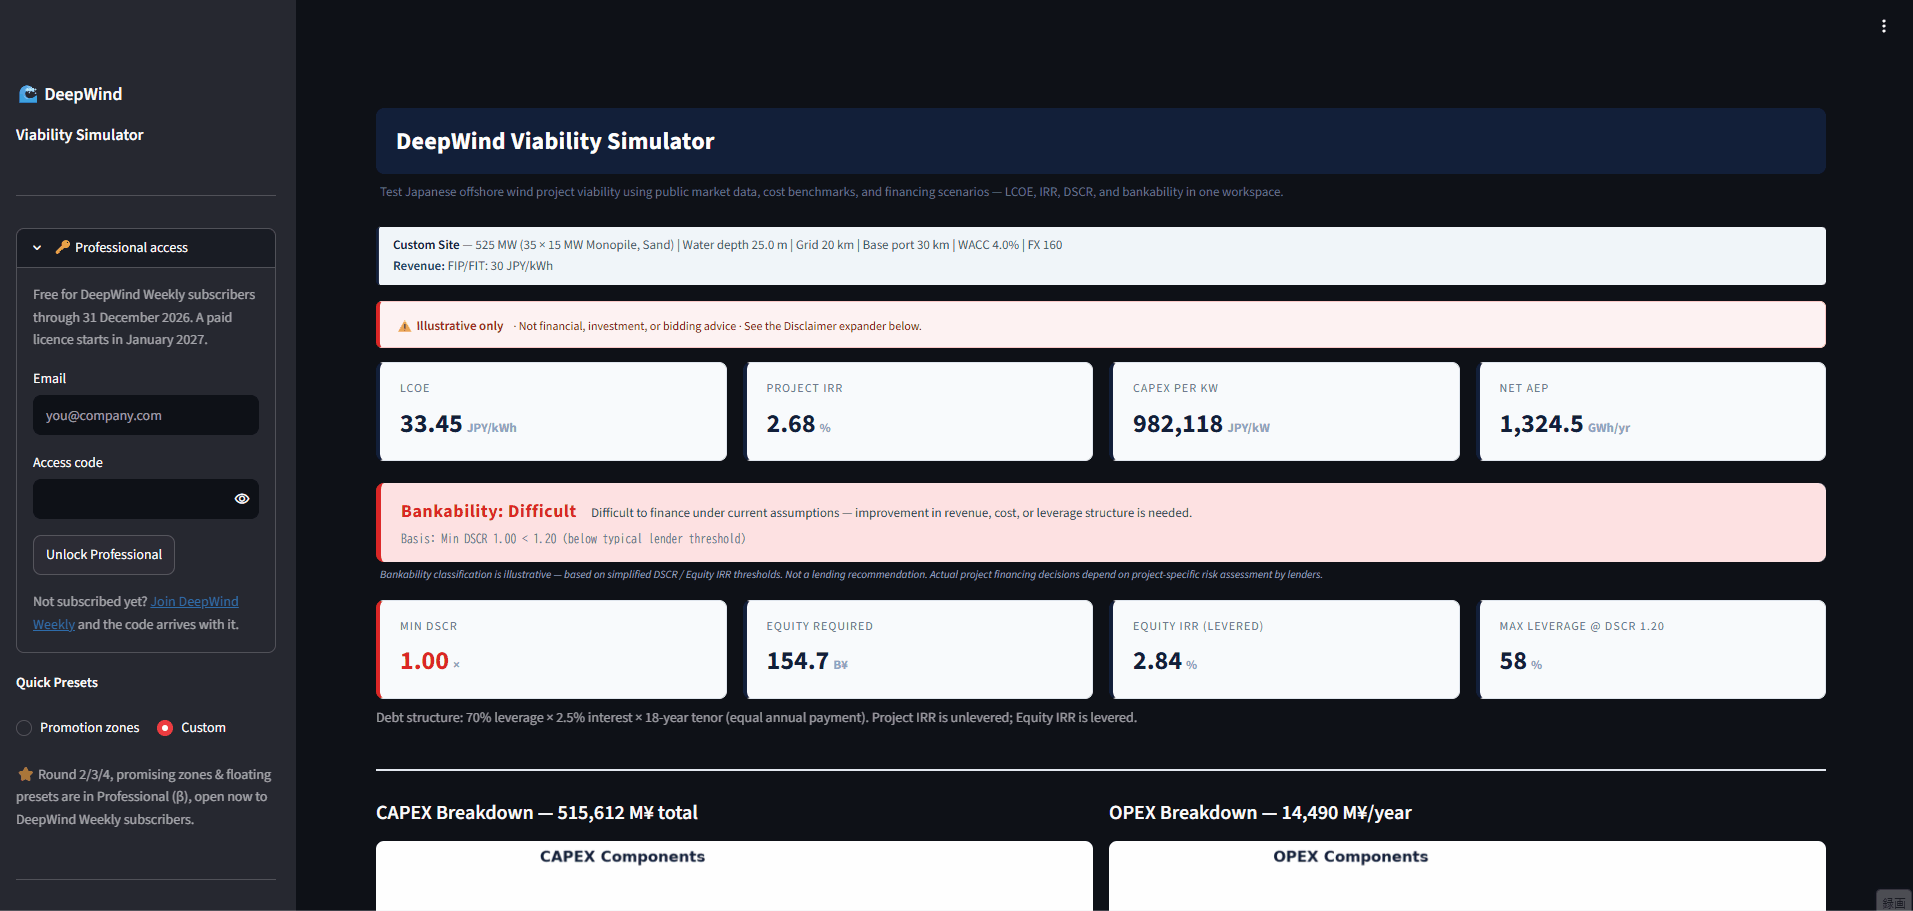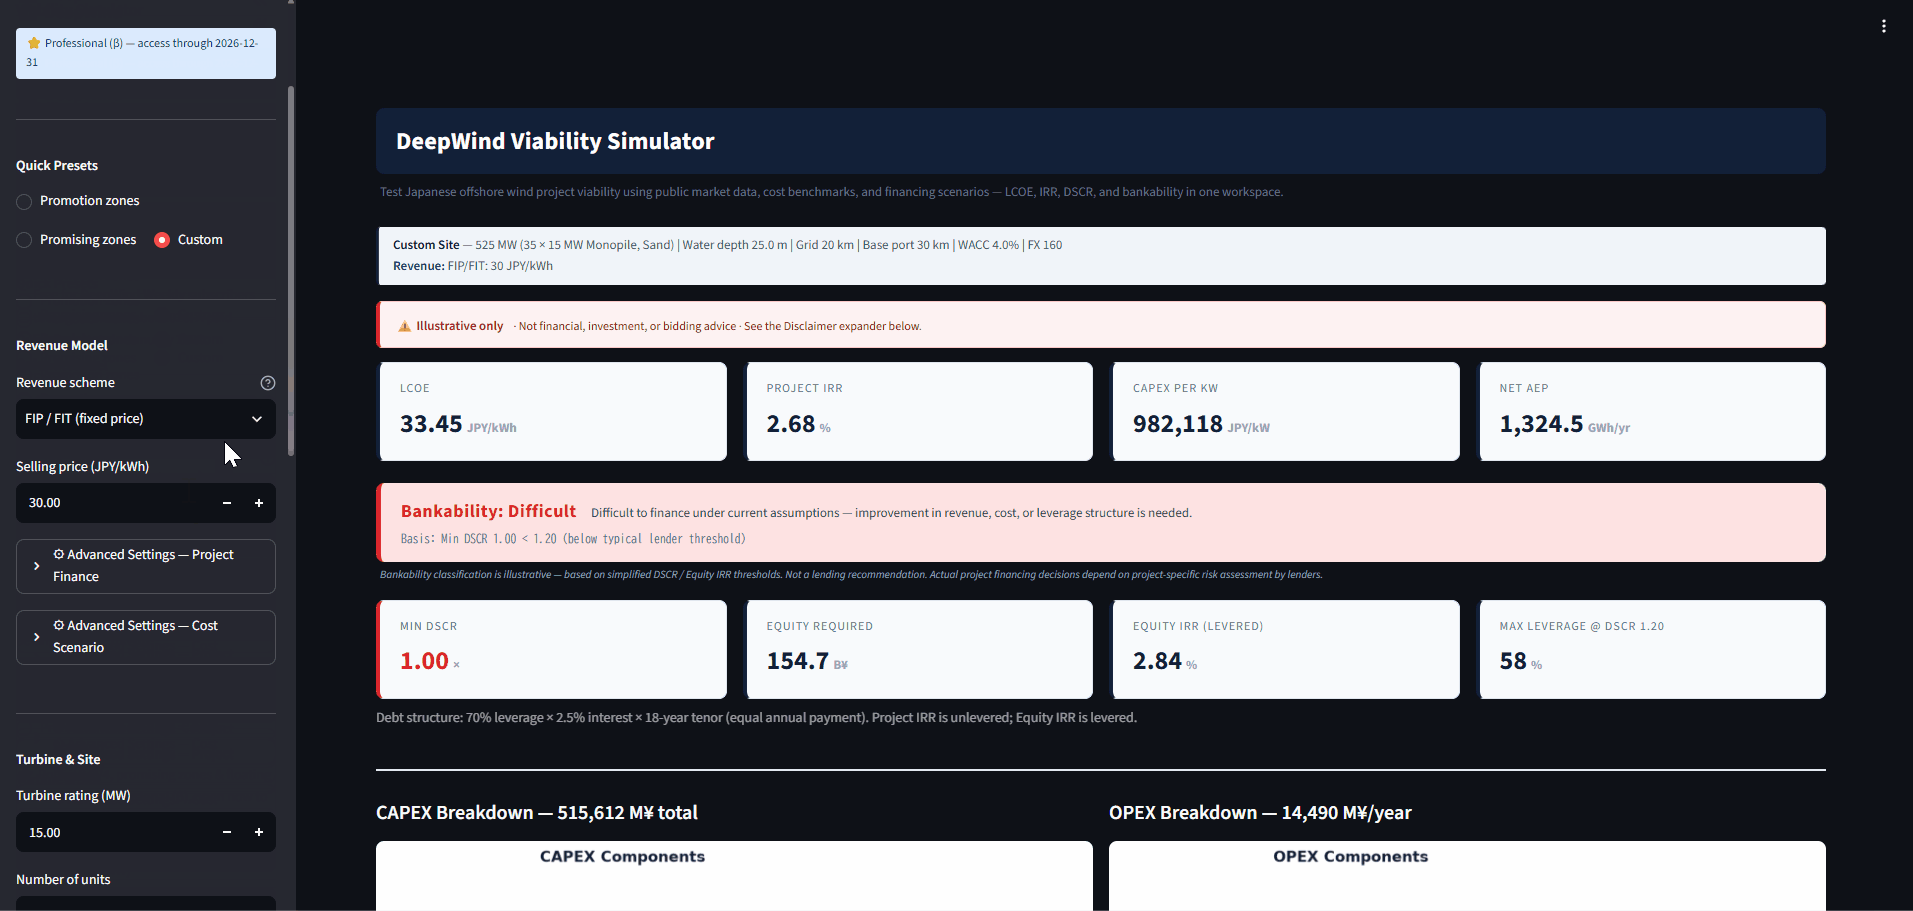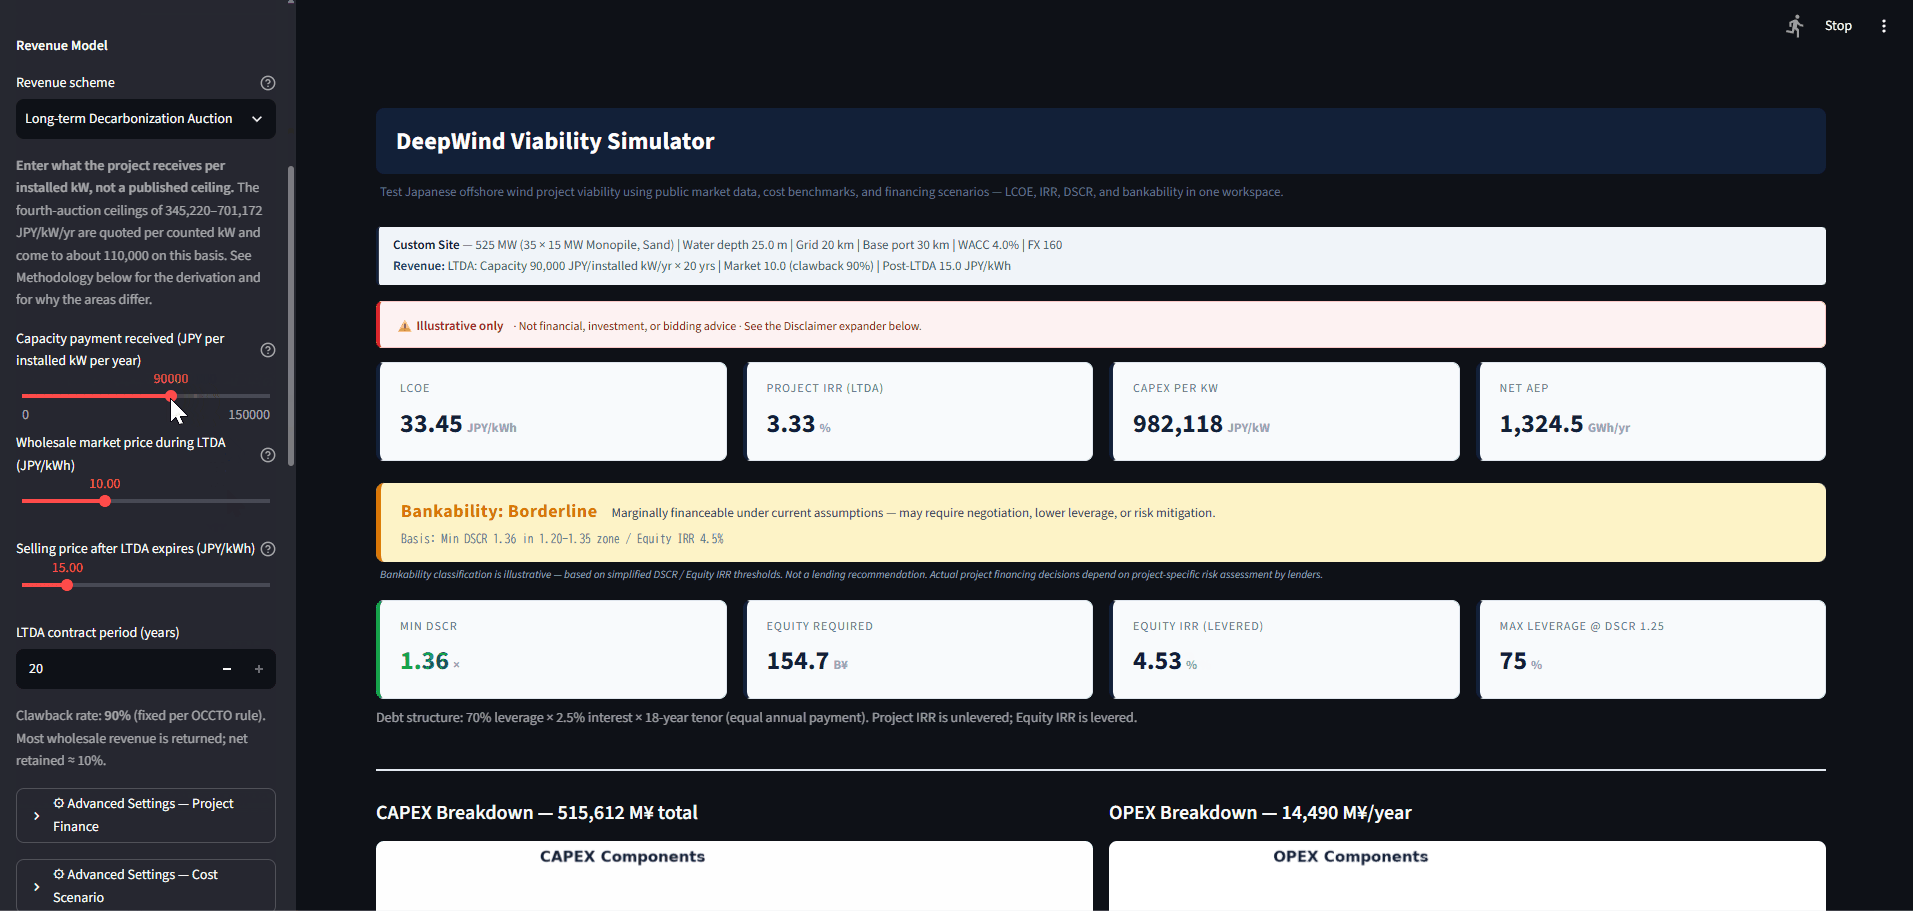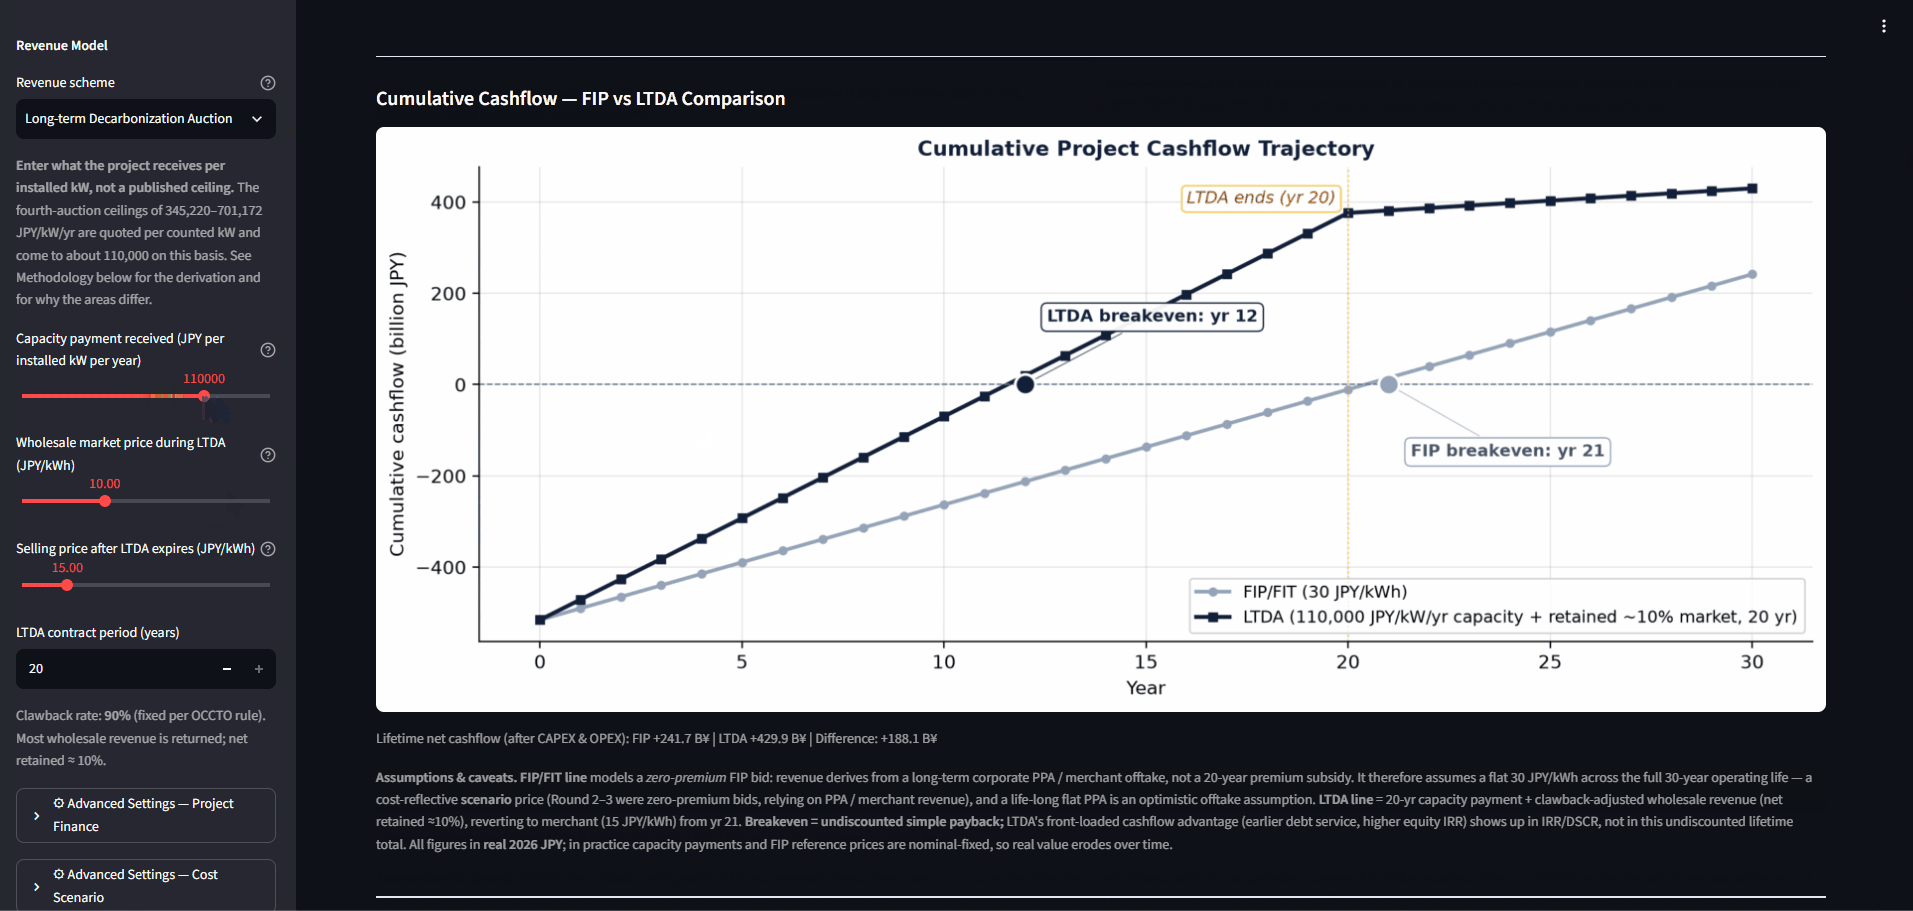
FIPで30円/kWhの場合、最小DSCRは1.00でDifficultの区分に入ります。LTDAに切り替えて、容量価格を設備1kWあたり110,000円/年とすると1.77になり、Bankableの区分に移ります。累積キャッシュフローが黒字に転じるのも、21年目から12年目へと早まります。この110,000円は、設備1kWあたりに受け取る額です。公表されている第4回の上限価格(34万5,220円から70万1,172円/kW/年)は調整係数で割った表示値なので、設備1kWあたりに直すとおよそ同じ水準になります。いずれも試算です。投資判断や入札に関する助言ではありません。
2つのアクセス区分
購読者向けβ
Professional β
- 促進区域と有望区域をあわせた21区域(Round 1再公募からRound 4までを含む)
- 長期脱炭素電源オークション(LTDA)シナリオ
- 8変数のトルネード感度分析
- 着床式と浮体式の基礎形式
- 全パラメーター調整可能
使い方。プロフェッショナル版(β)は DeepWind Weekly の購読者向けです。アクセスコードはメールでお届けします。受け取ったら、シミュレーターのサイドバーにある Professional access を開き、メールアドレスとコードを入力してください。承認待ちはありません。
期間について。購読者は 2026年12月31日まで無料でお使いいただけます。2027年1月から有料になります。
まだ購読されていない方は、DeepWind Weekly の登録からどうぞ。登録するとコードも届きます。Weeklyは無料で、今後も無料のままです。
用語
このページで使っている言葉です。専門でない方も読めるように、1行ずつ添えています。
ファイナンス
発電設備が生涯に生む電力1kWhあたりの平均コスト。
借入の効果を除いた、事業そのものの収益率。案件どうしを同じ条件で比べるために使います。
出資者が自分の出したお金に対して得る収益率。借入の条件によって変わります。
返済の原資が返済額の何倍あるかを示す、融資判断の指標。
事業が資金調達に対して支払う平均的な利回り。
建設して運転を始めるまでにかかる費用の総額。
金融機関がその案件に融資できると判断できるかどうか。
事業会社の信用ではなく、その案件自身が生む収入だけを返済の原資とする資金調達。
総投資額のうち借入で賄う割合と、それを返し終えるまでの年数。
実質値は物価変動の影響を除き、ある年の価格に固定して表した金額。名目値はその時々の価格のままの金額で、物価が上がれば実質的な価値は目減りします。
制度
発電した電力を決まった価格で買い取る制度。
市場価格に上乗せ補助を付ける再エネ支援制度。
容量に対して長期の固定収入を付与する制度。
発電量ではなく設備の容量に対して支払われる、1kWあたり年間いくらという固定収入。公表される上限価格は調整係数で割った表示値なので、設備1kWあたりに受け取る額とは異なります。
国が事業者を公募すると決めた海域。
促進区域の前の段階として、条件が整えば公募に進みうるとされた海域。
技術・分析
基礎を海底に直接固定する方式。水深がおよそ50mまでで使われます。
風車を浮体に載せ、係留して支える方式。着床式が使えない深い海域で使います。
常に定格出力で回り続けた場合に対して、実際に何割の電力を生んだかを示す割合。
どの前提が結果を最も大きく動かすかを、影響の大きい順に並べて見る手法。
レポートとの関係
DeepWindのプレミアムレポートは、前提を固定し、計算の道筋を示したうえで、その時点での結論を出しています。シミュレーターは、その計算の部分を切り出したものです。同じ枠組みを、ご自身の資本コスト、為替、収益シナリオで動かせます。レポートは「この案件は融資に乗るか」に答えます。シミュレーターは「どんな条件なら乗るか」に答えます。
数字を動かしてみましょう
シミュレーターを開く →
デフォルト前提:負債比率70% / 金利2.5% / 期間18年。LCOEは実質値(2026年の価格に固定)。詳細な方法論はアプリ内に記載。
シミュレーターへのフィードバックを送る